许多企业主只关注一个数字:营收。但单凭营收无法判断企业是否盈利、能否偿还账单,或业务是否具备可持续性。
财务报表完整地讲述了你企业的财务健康状况。它们能解答一些关键问题:
-
我们真的在赚钱吗?(利润表)
-
我们拥有什么,又欠了什么?(资产负债表)
-
我们下个月能付清账单吗?(现金流量表)
好消息是?你不需要会计学位也能理解这些基础知识。本指南用通俗语言解析如何阅读财务报表,聚焦于商业决策中最关键的内容。
三大核心财务报表
将财务报表想象成从三个不同角度拍摄同一家企业的镜头:
财务报表基础
-
利润表 – 显示一段时间内(月、季度、年)的盈利能力
-
资产负债表 – 在特定日期快照你拥有和欠下的资产与负债
-
现金流量表 – 追踪实际现金的流入与流出
-
这三张报表相互关联,应一并阅读
-
每月审阅以尽早发现问题并做出明智决策
每张报表回答不同的问题,但它们彼此关联。要获得完整的财务图景,需要同时审视这三张报表。
利润表:你在赚钱吗?
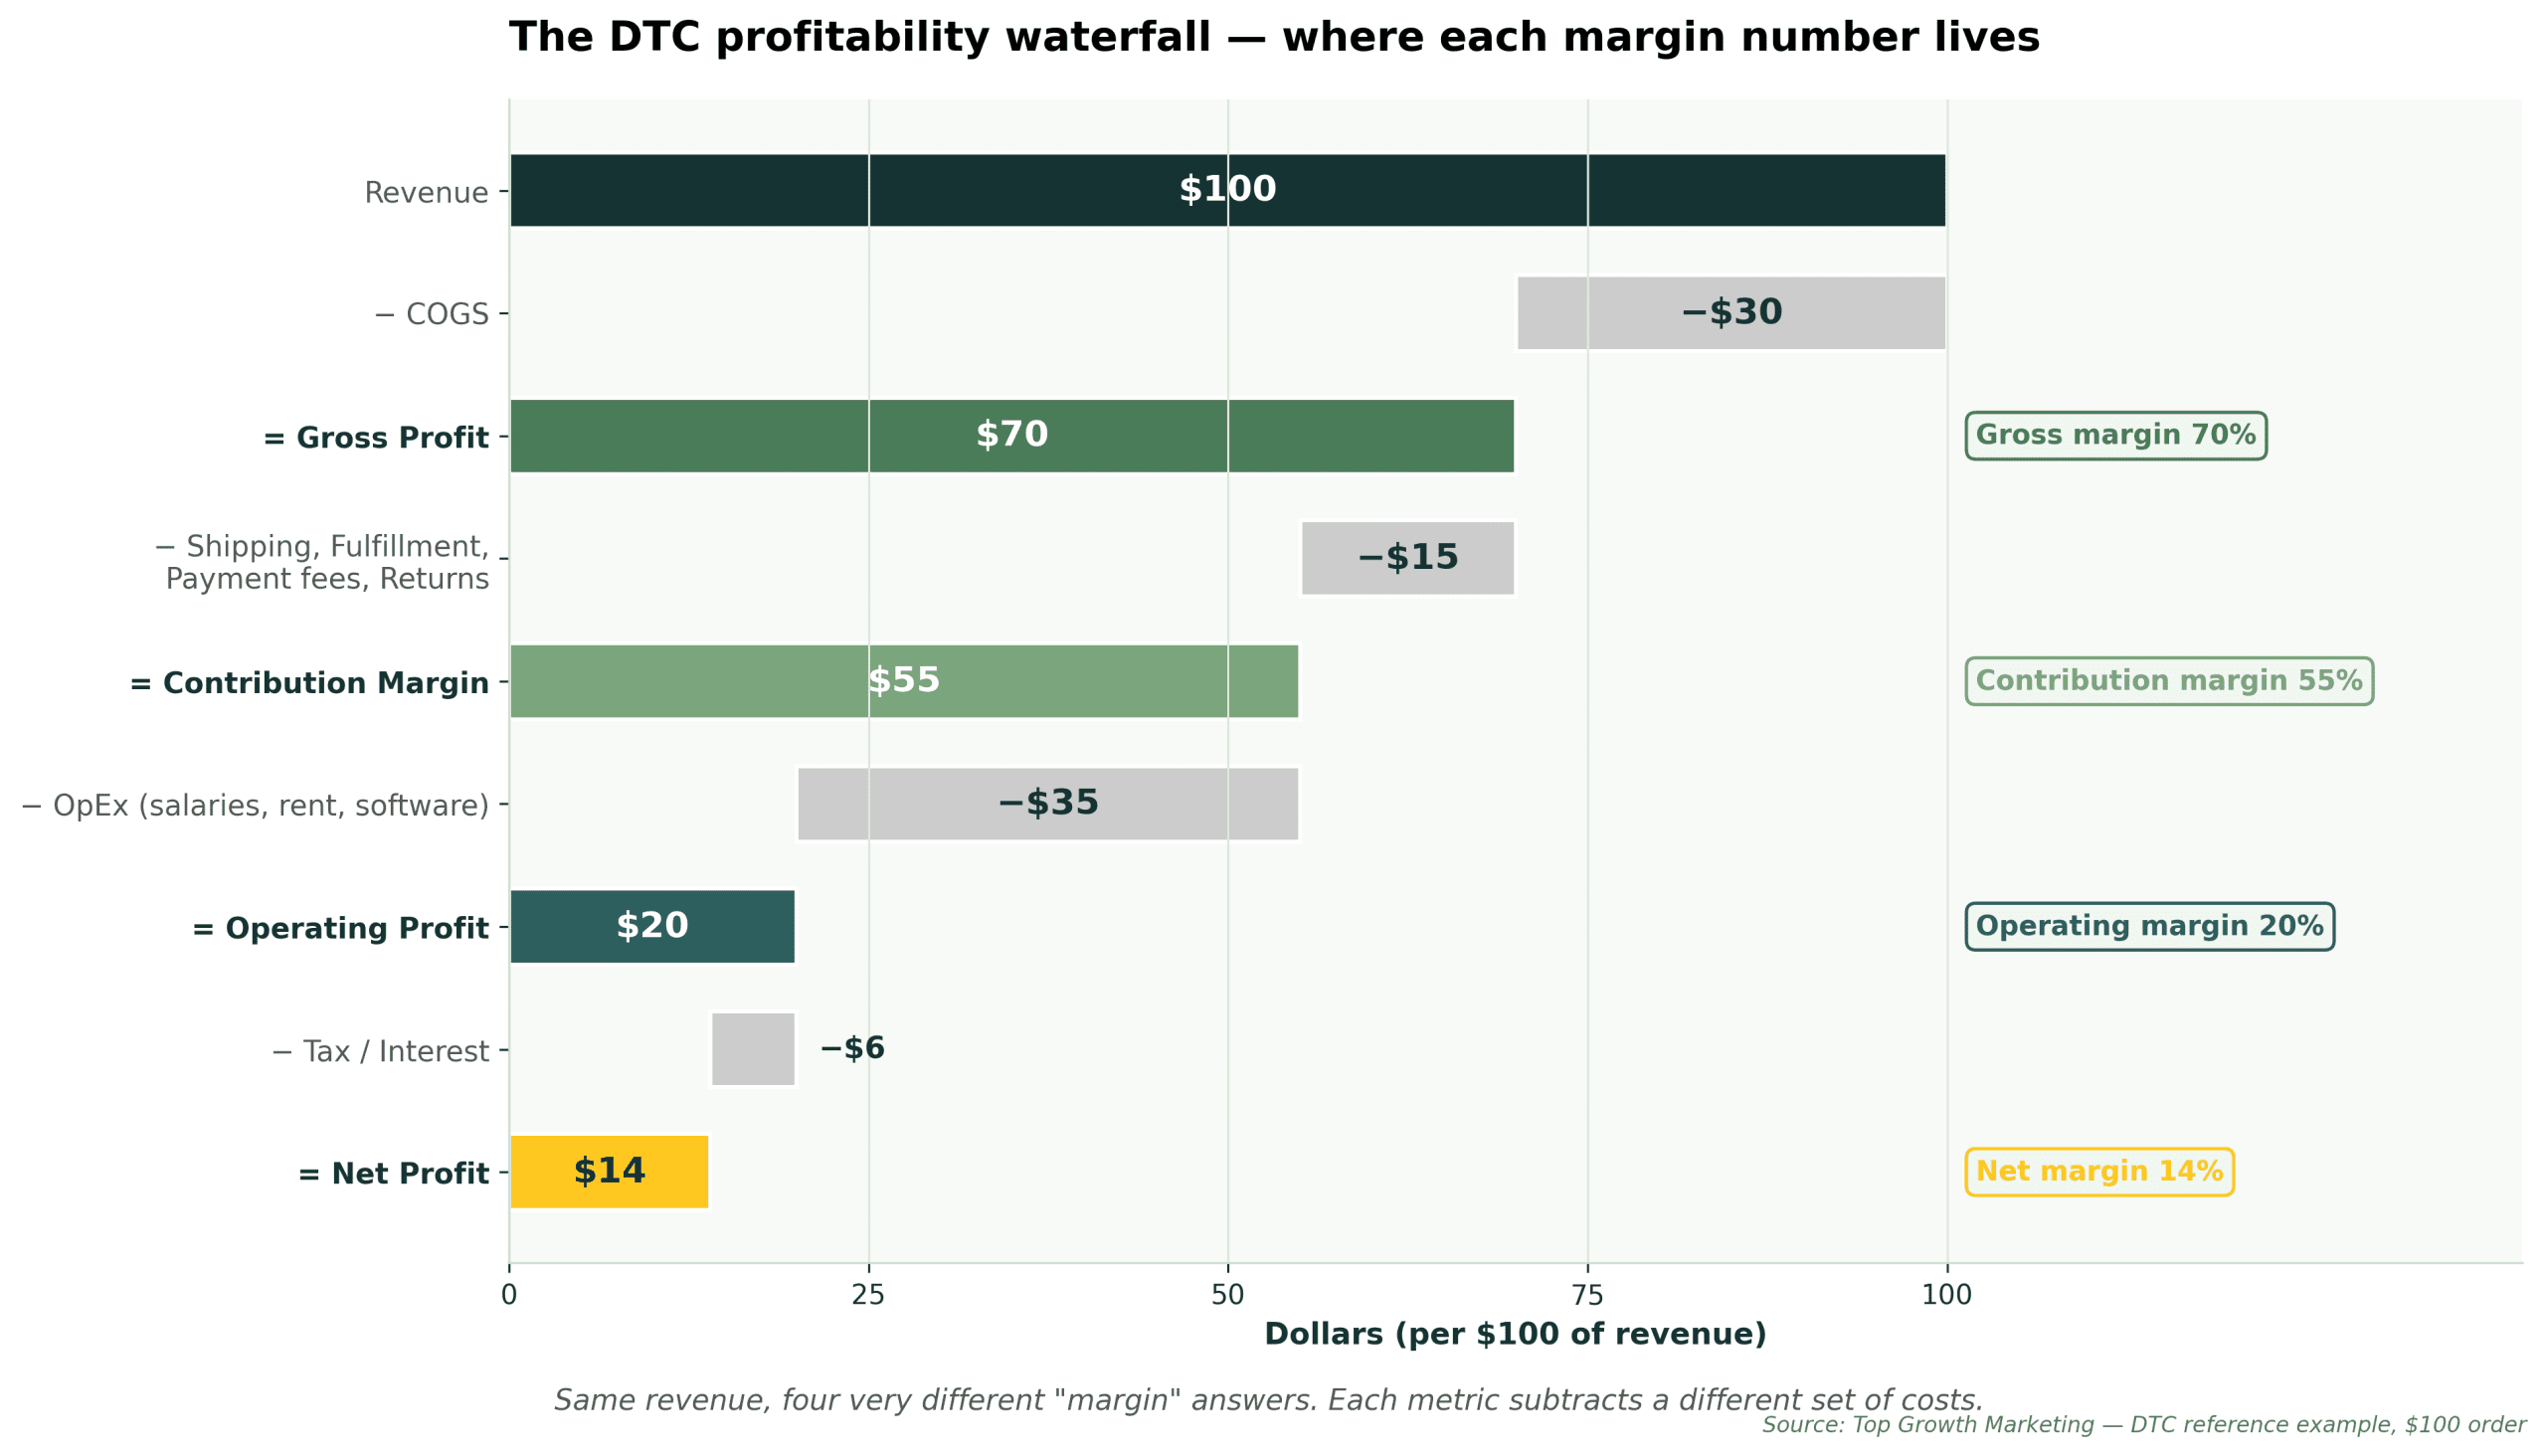
利润表(也称损益表或 P&L)反映企业在特定时期内的盈亏状况。其逻辑很简单:从收入开始,减去所有成本,看最终剩余多少。
利润表
一份展示特定时间段内收入、支出和盈利能力的财务报表。它回答了一个基本问题:“我们在这个月/季度/年度赚钱了吗?”
如何阅读利润表
以下是自上而下的结构:
1. 收入(顶线)
-
扣除前的总销售额
-
也称为“毛收入”或“销售额”
-
示例:月销售额10万美元
2. 销售成本(COGS)
-
生产产品或提供服务的直接成本
-
材料、直接人工、运输费用
-
示例:40,000美元
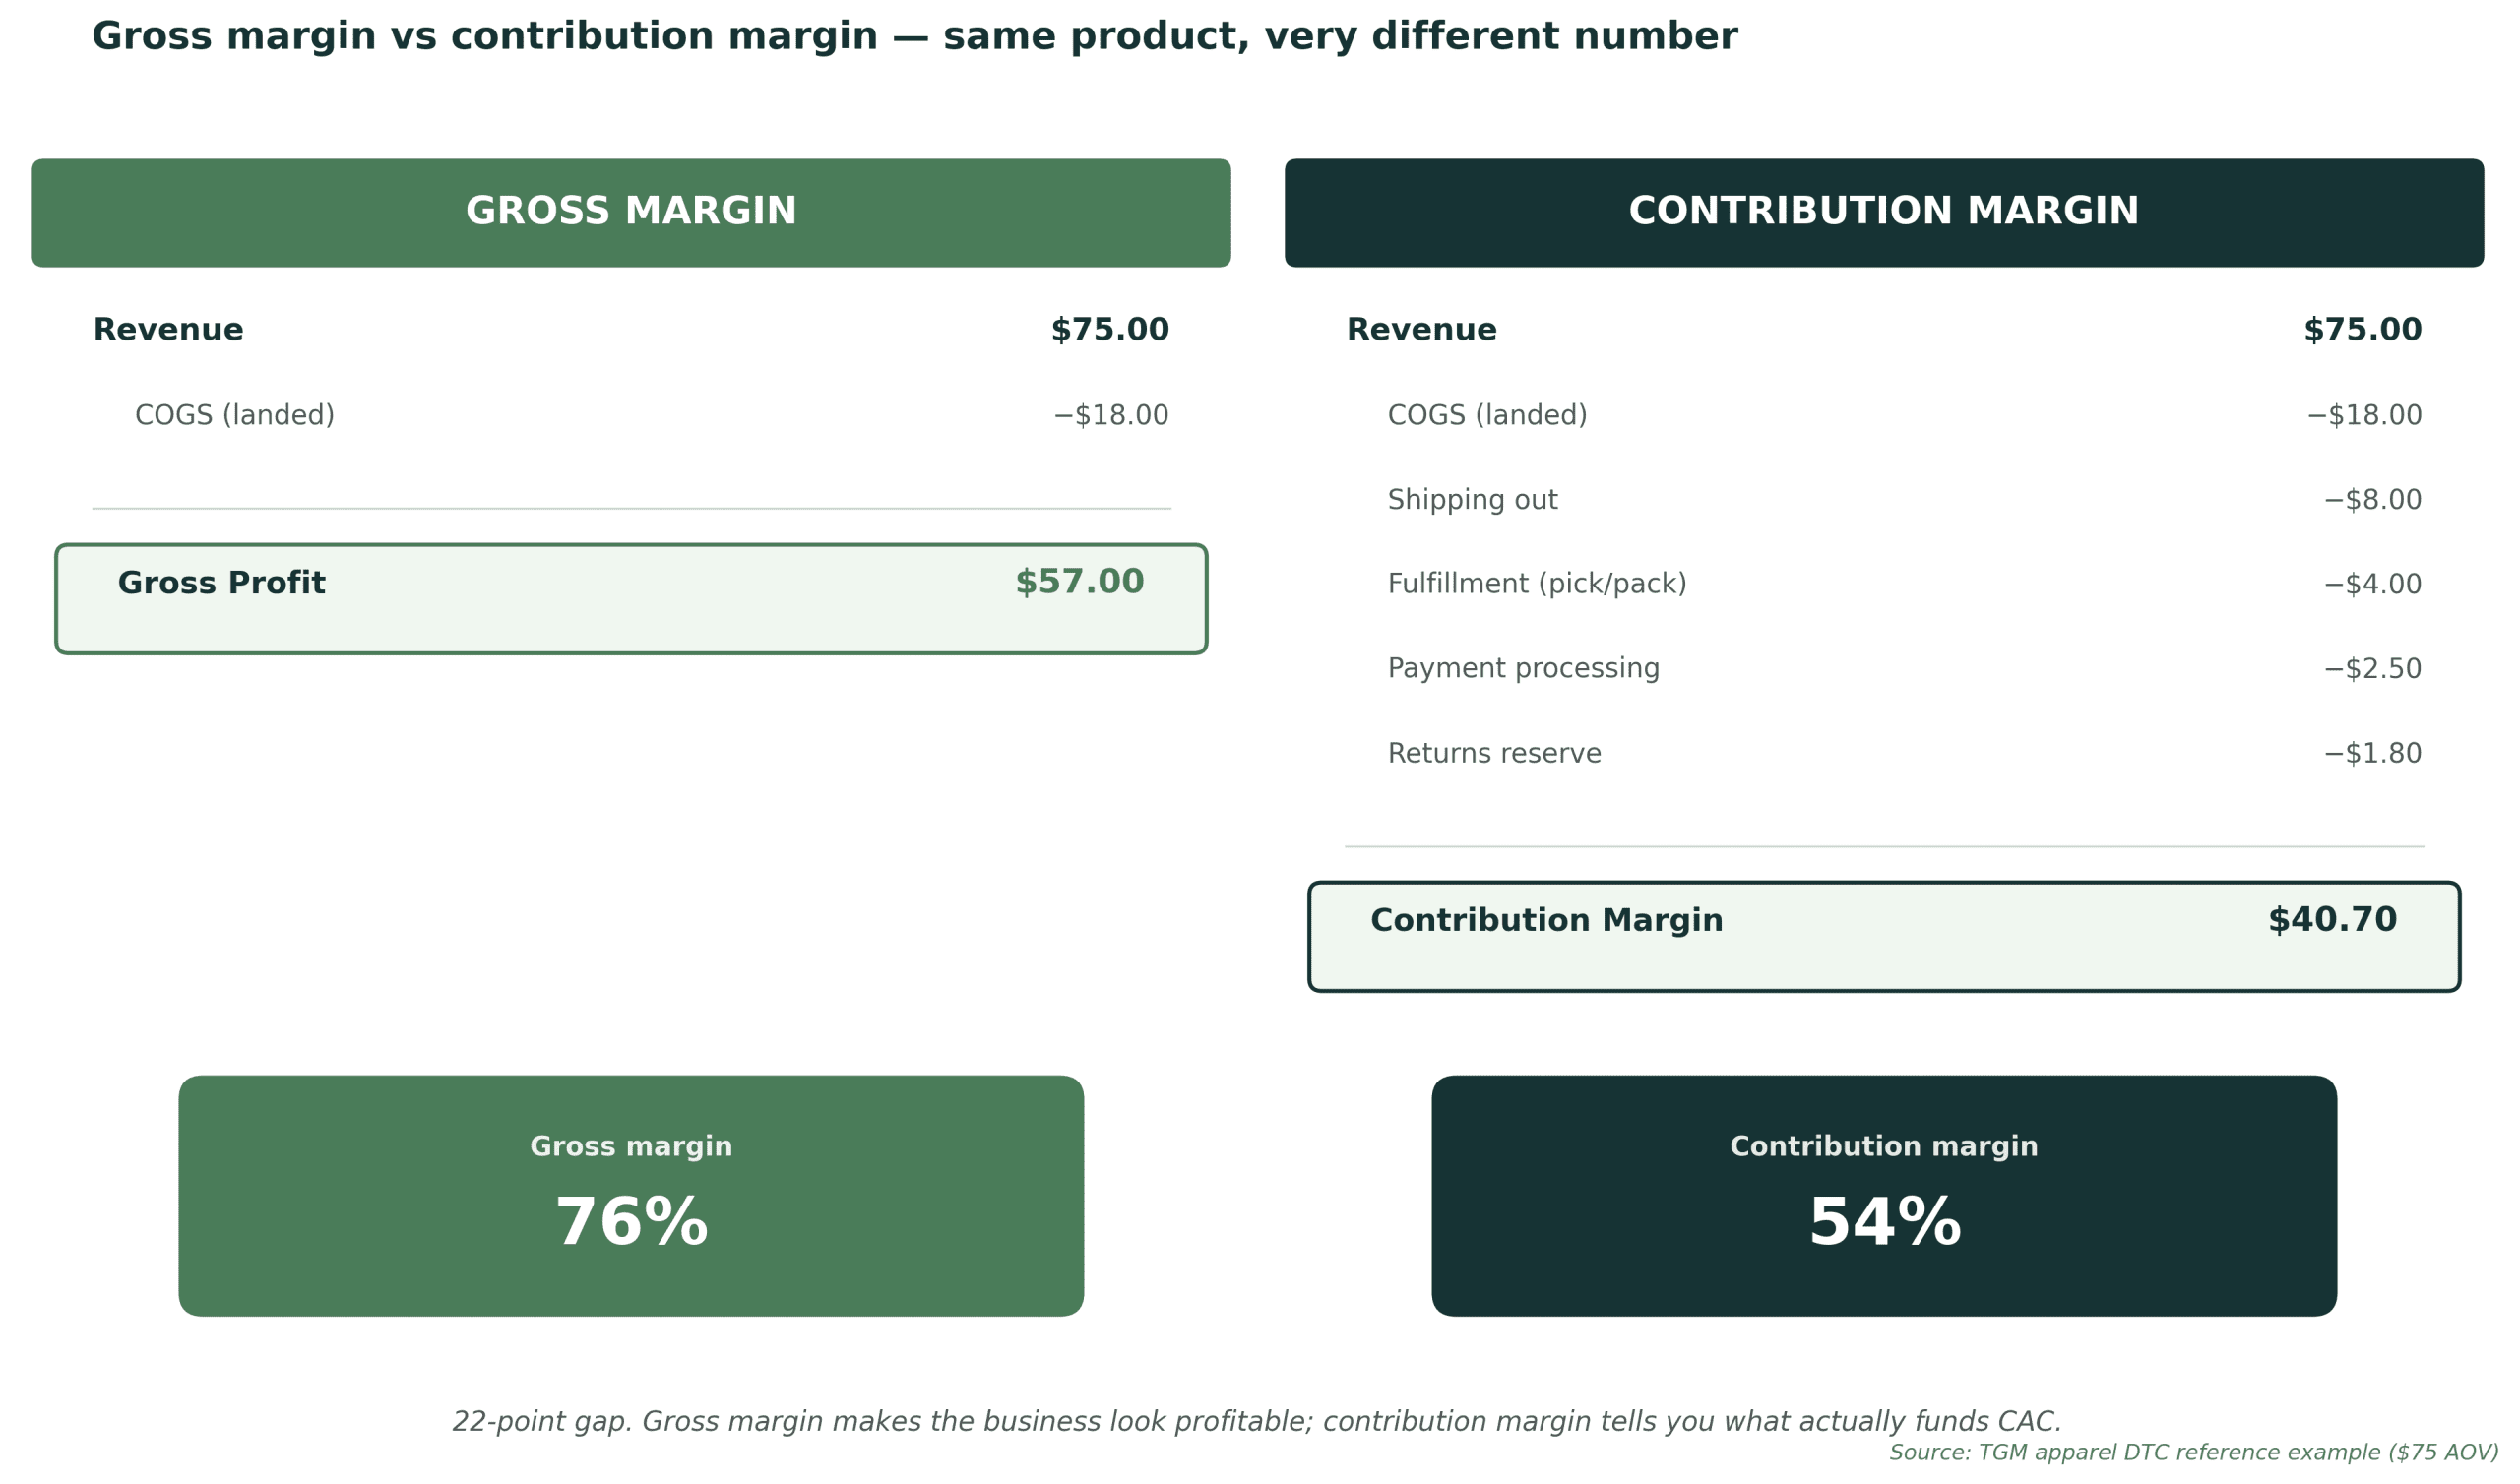
3. 毛利润
-
收入减去销售成本
-
显示营业费用前的盈利能力
-
示例:$100,000 – $40,000 = $60,000
4. 运营费用
-
租金、薪资、市场营销、软件、水电
-
运营企业的成本(与生产无直接关联)
-
示例:35,000美元
5. 运营收入
-
毛利润减去运营费用
-
显示核心业务运营产生的利润
-
示例:$60,000 – $35,000 = $25,000
6. 其他收入/支出
-
利息、税费、一次性收益/损失
-
示例:2,000美元的利息支出
7. 净利润(底线)
-
扣除所有费用后剩余的部分
-
实际利润(或亏损)
-
例子:$25,000 – $2,000 = $23,000 净利润
利润表警示信号
需要注意什么
-
毛利率下降——可能表明存在定价压力或成本上升
-
运营费用增长快于收入——效率低下或成本控制不力
-
持续亏损——若没有外部资金支持则难以维系
-
“其他费用”项出现异常激增——一次性支出掩盖了潜在趋势
-
营收持平而利润下滑——利润率压缩需立即关注
资产负债表:你拥有的 vs. 你欠下的
利润表展示的是企业在一段时间内的经营表现,而资产负债表则是在某一特定时点上对企业财务状况的快照。它建立在基础会计等式之上:
资产负债表等式
**`资产 = 负债 + 权益`**


企业拥有的一切(资产)要么通过债务(负债)融资,要么来自所有者投入或利润(权益)。这个等式始终是平衡的。
理解资产
流动资产 (一年内可转换为现金):
-
现金及现金等价物 – 支票账户、储蓄账户、货币市场账户
-
应收账款 – 客户尚未支付的欠款
-
存货 – 待售产品或制造产品所需的原材料
-
预付费用 – 预付的租金、保险、订阅费
长期资产 (使用年限超过一年):
-
不动产、厂房与设备(PP&E)——建筑物、机器、车辆
-
无形资产 ——专利、商标、商誉
-
累计折旧 ——随时间推移减少 PP&E 价值(备抵资产)
例子:$150,000 流动资产 + $100,000 长期资产 = $250,000 总资产
理解负债
流动负债 (一年内到期):
-
应付账款 ——你欠供应商的钱(尚未支付)
-
信用卡 – 未结余额
-
短期贷款 – 信用额度、长期债务的当期部分
-
应计费用 – 应付但尚未支付的工资、税款、利息
长期负债 (一年后到期):
-
长期债务 – 商业贷款、抵押贷款、设备融资
-
递延收入 – 客户预付的未来服务款项
示例:6 万美元流动负债,8 万美元长期负债 = 14 万美元总负债
理解权益
权益代表所有者在企业中的份额:
-
所有者投资 – 所有者投入的资本
-
留存收益 – 企业累计保留的利润
-
本年利润/亏损 – 来自利润表
示例:$110,000 的权益($250,000 资产 – $140,000 负债)
关键资产负债表比率
流动比率 = 流动资产 ÷ 流动负债
-
衡量偿还短期债务的能力
-
示例:$150,000 ÷ $60,000 = 2.5
-
健康范围:1.5 至 3.0
-
低于1.0表明可能存在现金流量问题
资产负债率 = 总负债 ÷ 总权益
-
衡量财务杠杆
-
示例:$140,000 ÷ $110,000 = 1.27
-
比值越低通常越安全(债务相对于权益的比例较小)
-
不同行业差异较大(制造业通常高于服务业)
资产负债表的警示信号
需要关注的警告标志
-
流动比率低于1.0——未来12个月内可能难以偿还债务
-
应收账款高速增长——客户未按时付款
-
库存增速超过销售增速——资金积压在未售产品中
-
权益持续下降——亏损或所有者过度提款
-
负债增速快于资产——财务风险正在上升
现金流量表:钱到底去哪儿了?
现金流量表调和了利润与现金之间的差异。它追踪每一美元进出企业的流向,无论收入何时确认或费用何时入账。
现金流量表
现金流量表展示了某一期间内实际的现金收支情况,分为三类:经营活动、投资活动和筹资活动。它回答了这样一个问题:“我们的现金从何而来,又流向了何处?”
三大现金流类别
1. 经营活动
-
核心业务运营产生的现金
-
客户回款
-
支付给供应商和员工的款项
-
支付的利息和税款
-
健康的业务会产生正向的经营现金流量
净利润:                              23,000美元
+ 折旧(非现金支出):                  5,000美元
- 应收账款增加:                      (10,000美元)  ← 客户尚未付款
- 存货增加:                          (8,000美元)   ← 资金积压在库存中
+ 应付账款增加:                        4,000美元   ← 延迟支付供应商款项
= 经营活动现金流量:                    14,000美元
2. 投资活动
-
用于长期资产的现金支出
-
设备、房产、车辆的采购
-
通常为负值(现金流出),因为这是对增长的投入
-
若推动收入增长,大额负值并非坏事
示例:
购置设备:                            (15,000美元)
出售旧车辆:                             3,000美元
= 投资活动现金流量:                    (12,000美元)
3. 融资活动
-
来自贷款、投资或还款的现金
-
新增贷款或所有者出资(现金流入)
-
偿还贷款或向所有者分配(现金流出)
示例:
新增银行贷款:                          20,000美元
偿还贷款:                             (3,000美元)
所有者分配:                           (5,000美元)
= 筹资活动现金流量:                    12,000美元
现金净变动 = 经营活动 + 投资活动 + 筹资活动
-
示例:$14,000 + ($12,000) + $12,000 = 增加 $14,000
-
这与资产负债表上的现金变动相关联
现金流量中需关注的重点
健康现金流指标
-
经营活动现金流量净额为正——核心业务可持续产生现金
-
经营活动现金流量净额超过净利润——收款能力及营运资本管理良好
-
营收增长伴随负投资现金流——健康的再投资
-
融资活动随时间递减——对外部融资依赖减少
-
持续正向总现金流——积累储备与财务稳定性
三张报表如何相互关联
理解财务报表如何相互关联,就能揭示完整的财务故事:
示例:增长但现金短缺
假设你的公司赢得了一位重要客户,并在第一季度实现了50%的收入增长:
利润表:
-
月收入从10万美元跃升至15万美元
-
净利润从2万美元增至3.5万美元
-
看起来不错!
资产负债表影响:
-
应收账款增加75,000美元(已销售但尚未收款)
-
库存增加30,000美元(为完成订单而采购更多存货)
-
你的现金账户实际上减少了 15,000 美元
现金流量表显示:
-
尽管盈利,但经营现金流为负
-
收入增长占用了105,000美元的营运资金
-
账面上盈利,却难以支付工资
报表之间的关联
-
利润表中的净利润流入资产负债表的权益项
-
现金流量表中现金的变化与资产负债表中的现金相关联
-
应收账款的增长同时影响资产负债表和现金流量表
-
利润表中的折旧虽不涉及现金支出,但会影响资产负债表中的固定资产净值
-
理解这些联系能揭示利润与现金之间的时间差
这正是同时阅读三份报表至关重要的原因。利润表可能显示成功,而现金流量表则揭示危机。
危险信号及应对措施
利润表警示
| 危险信号 | 含义 | 应对措施 |
|---|---|---|
| 毛利率下降 | 定价压力或成本上升 | 分析成本结构,考虑提价,协商供应商条款 |
| 收入持平但支出上升 | 效率低下或范围蔓延 | 进行支出审计,实施零基预算 |
| 持续亏损 | 不可持续的商业模式 | 紧急审查定价、削减成本或调整商业模式 |
资产负债表警示信号
| 危险信号 | 含义 | 应对措施 |
|---|---|---|
| 流动比率低于1.0 | 无法偿还短期债务 | 协商付款条款,获取信贷额度,积极催收应收账款 |
| 高负债权益比 | 过度杠杆化 | 暂停借贷,聚焦盈利能力,考虑增发权益 |
| 应收账款增长 | 收款困难 | 收紧信贷政策,建立跟进机制,考虑保理业务 |
现金流量预警
| 危险信号 | 含义 | 应对措施 |
|---|---|---|
| 负经营现金流量 | 核心业务消耗现金 | 加快收款、减少库存、协商供应商条款 |
| 现金流量状况差于净利润 | 营运资本流失 | 预测现金需求(参见现金流量预测),管理增长节奏 |
| 依赖融资以求生存 | 不可持续的商业模式 | 优先改善经营现金流,降低消耗率 |