大多数初创公司在与客户探讨定价时都处于防守姿态。他们在”要价过低而错失收益”与”要价过高而让客户失去兴趣”之间进退维谷。而最优秀的公司则能在这场博弈中掌握主动权。他们将定价作为进攻性武器,以此强化自身的产品价值,并彰显公司的核心营销理念。
对许多初创团队而言,定价是企业最艰难、最复杂的决策之一。初创公司身处新兴市场,尚无既定的定价标准。此外,这些新市场的演变极为迅速,定价策略也必须随之调整。但在这般动荡之中,初创公司必须建立一套流程来制定出色的定价策略,并定期(至少每年一次)重新评估价格。
三大核心定价策略
初创企业只需关注三种定价策略:收益最大化、渗透定价和撇脂定价。它们分别优先考虑收入增长、市场份额和利润最大化。
收益最大化(收入增长)——追求短期收入增长最大化。当客户群体的支付意愿无明显差异,且短期与长期最优价格相当时,初创企业应采取此策略。许多中端市场软件公司以实现收益最大化为定价目标,在每笔交易中争取最高售价。
渗透定价(市场份额)——以低价策略获取主导市场份额。自下而上的增长战略天然适合渗透定价。通过低价最小化采用阻力,实现快速增长,在获得广泛采用后向高端市场延伸。渗透定价催生了”先占后扩”的销售策略。Expensify、Netsuite、New Relic和Slack均采用此模式。该策略优先考虑市场份额。
撇脂定价(利润最大化)——以高价切入市场,随后系统性地扩展产品线,以更低价格覆盖更广泛的客户群体。这种策略在消费硬件领域十分普遍。苹果以最高价发售最新款iPhone,同时将旧机型重新包装后降价销售以覆盖不同客群。正如Madhavan Ramanujam所言,史蒂夫·乔布斯既是产品天才也是定价大师。凭借这两种能力的结合,他带领苹果创造了连续多个季度的创纪录利润。
在软件行业,撇脂定价策略并不常见,因为很少有初创公司能在产品发布时就开发出能被最成熟客户(且愿意支付高溢价)接受的产品。但也有例外:甲骨文的数据库、Tanium的安全产品、Workday的人力资本管理软件。
产品定价时需要考虑的七个因素
1. 定价依据
制定价格方案可从三个维度进行论证:
价值导向定价法是根据产品创造的增量价值或节省的成本比例向客户收费。这种定价方式常见于广告技术或各类优化技术领域。例如初创公司将转化率提高50%,并从中抽取10%的收益作为服务费。价值定价也会以稍宽松的方式实施,比如Salesforce根据提升销售效率的整体投资回报率来销售CRM席位,Expensify也采用类似逻辑——通过缩短报销流程时间来体现价值。
成本加成定价法是指初创公司按一定利润率对其销售的产品进行加价。许多基础设施即服务公司采用这种方式,如AWS、Twilio、Heroku等。这在商品化或接近商品化的行业中非常常见,因为客户了解提供服务所用组件的价格。
基于竞争的定价策略适用于某类产品的价格与价值已形成明确认知的市场。初创企业通常会采用行业内广为人知的定价模式。
2. 市场定位
在营销4P理论中,定位是最常被忽视的一环。Salesforce就是卓越定位的典范。若策略得当,定价可以成为市场中的竞争武器和优势来源。企业可通过定价向市场传递产品定位——究竟是高端、中端还是低成本替代方案。
初创企业可以选择低于市场价格来获取市场份额并快速成长(如Zendesk、AirWatch);也可以选择按市场价定价,通过产品功能实现差异化(如Dropbox和Box);或者为产品设定溢价,以此强化其作为行业黄金标准的定位(如Palantir和Workday)。
有效的定价策略必须与企业的营销案例研究、官网信息、新闻稿和销售话术保持一致。当所有要素指向同一方向时,定价策略将成为强化企业市场定位的利器。
3. 客户基数规模
潜在客户总数乘以产品售价等于初创企业的总可寻址市场(TAM)。一般而言,TAM越大越好。如果相关客户数量较少,比如Veeva的案例中整个市场只有约200家制药公司,那么单客户平均收入必须非常高。Veeva上市时,其单客户年均付费约为75万美元。反之,若存在数百万潜在客户(如Expensify的案例),单公司平均收入可以低得多,仍能支撑超10亿美元的TAM规模。
4. 销售团队架构
定价会从两个方面影响销售团队的架构及其日常业绩。更高的定价会降低销售周转速度(即每个销售代表在单位时间内完成的交易数量),并增加销售的波动性(即交易能否达成的概率)。
销售5000至3万美元产品的内勤销售团队(inside sales)可以保持每月3到8笔交易的成交速度,具体取决于销售配额。这能保持高昂的士气,并带来极具可预测性的收入预测。没有任何单个客户的签约或流失会实质性地改变公司达成计划目标的能力。
另一方面,更高的定价需要技能更娴熟、成本更高的销售人员。他们被称为现场销售或外勤销售人员(outside sales),其完全达成目标的预期总薪酬(OTE——基本工资加销售提成)通常在每年25万美元左右起步。外勤销售团队追踪的是更大的客户,每年可能成交1到3笔。但如果这些交易全部告吹,公司当年的收入将会受到严重影响。
5. 合同期限
许多SaaS初创企业最初采用按月定价模式,这能鼓励客户试用产品并培育需求。但大多数SaaS初创企业最终会转向年度合约,原因有三:首先,收入可预测性大幅提升;其次,年度合约通常包含预付款条款,能为初创企业提供充沛现金流以加速发展;第三,合约能将客户流失率降至每年一次决策(而非按月付费时的12次),从而显著改善企业的现金状况、单位经济效益和业务可预测性。
6. 初创企业的单位经济效益
定价方案必须确保公司最终能够盈利。企业价值是其未来所有利润的折现总和。采用较低价格可能加快销售速度、创造大量需求并让销售团队满意,但如果该价格点无法产生足够毛利率以实现合理快速的投资回收期,同时业务又面临客户流失率上升的问题,公司就会陷入困境。
简单提醒一下:
投资回收期 = 客户获取成本 / 毛利率
毛利率等于客户收入减去服务成本。价格下降会降低毛利率,从而延长投资回收期。
7. 客户群体的利润结构
与软件公司相比,杂货店是非常糟糕的客户群体,因为杂货店的利润率只有个位数。在制定定价策略时,初创公司客户的利润率结构至关重要。购买你产品的所有成本都必须从客户的利润中支出。客户的利润空间越大,他们能为你的产品支付的费用就越多。
定价模式:基于席位vs基于用量
何时采用按席位计费
如果你的客户要求账单具备可预测性,那么按席位计费是最佳选择。但问题在于:他们只是偏好这种方式,还是强制要求如此?大多数客户都会更喜欢可预测性,但并不一定会强制要求。如果定价不可预测,他们会转投竞品吗?这是一个在你的定价调研中值得深入探讨的问题。
如果你想制造转换成本,按席位定价并签署年度合同可以形成一定的客户绑定。而按用量定价则为客户尝试替代方案提供了更大的灵活性。
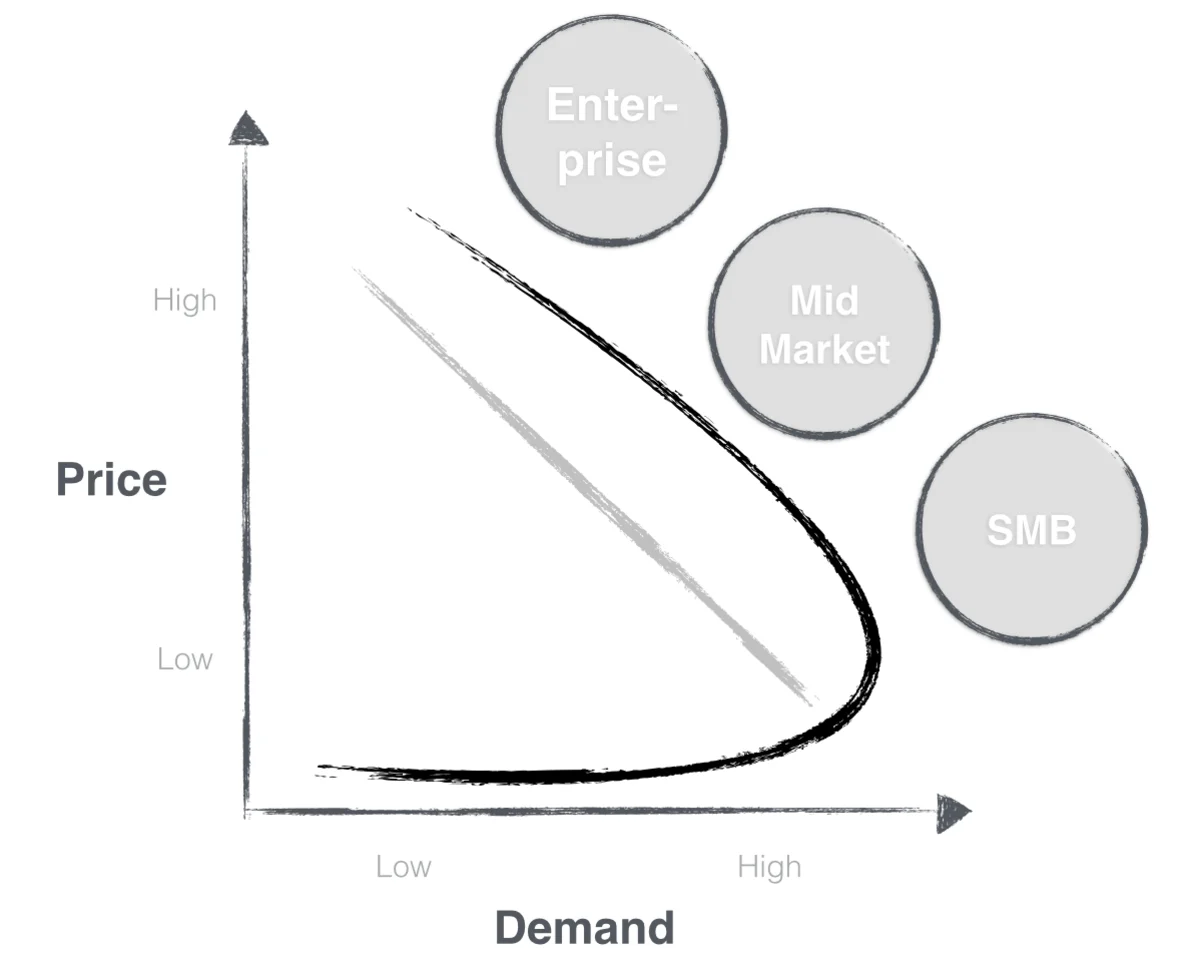
按用量计费的兴起
基于用量的定价(UBP)或基于活跃度的定价(ABP)已成为当今许多最成功的软件公司的主流模式。正如Twilio前首席财务官Lee Kirkpatrick在Office Hours期间所言:”Twilio是基于用量定价模式的先驱之一。”凭借这一模式,该公司的ARR(年度经常性收入)从1500万美元增长到超过10亿美元,且净金额留存率始终保持在130%以上。
UBP的战略优势
-
将供应商的成功与客户的成功绑定在一起:当像Uber这样的客户实现业务增长时,他们的使用量自然也会随之增加,从而使双方共同获益。这使得供应商对客户的发展产生发自内心的共同利益诉求。
-
降低采用门槛:个人开发者或小型团队只需极低的资金投入即可开始使用产品,这让建立合作关系变得更加容易,并随着时间的推移不断拓展。
-
优化成本结构:对于销售成本(COGS)较高的企业,UBP模式通过适时转嫁成本,能够更有效地管理毛利率。
-
实现自然扩张:MongoDB和Ethereum这两家数据库公司在2020年前几乎保持相同的收入轨迹,它们都采用基于用量的定价模式,支撑了业务的爆发式增长。
-
润滑转化漏斗:潜在客户可以无缝注册并扩展账户。使用数据为产品驱动增长(PLG)的潜在客户评分提供依据,使客户经理能够主动接触最有潜力的用户。随着客户需求变化,他们可以无摩擦地自然扩展业务规模。
UBP的隐性成本
虽然基于用量的定价(UBP)具有诸多优势,但也存在权衡:
-
流失率计算复杂化:如果客户间歇性使用产品(例如每三个月使用一次),标准的月度流失率计算会显示账户反复流失和重新激活,导致指标失真。
-
销售薪酬制定挑战:由于账户价值无法在销售时点完全衡量,为销售团队制定有效的薪酬计划变得更加困难。团队必须通过新的配额结构、销售材料和利润计算来重构市场进入策略。
-
增加容量规划难度:由于对最大使用需求的可见性降低,工程团队可能难以合理配置基础设施。
-
需要持续做出购买决策:客户每个计费周期都需要隐式或显式地决定是否继续使用产品,而不是做出一次性的年度承诺。
-
客户对用量预估的困扰:客户可能难以预估产品使用量,并因超量费用感到意外。这种不确定性会在采购过程中引发焦虑,而这种问题在更可预测的席位定价模式中并不存在。
-
更长的销售周期:最新数据显示,2023年采用基于使用量定价模式的企业销售周期比基于席位定价的公司延长了29%(后者为21%)。其中,以企业客户为主且采用用量定价的公司增幅最大,达到44%。
基于使用量定价模式的演变
许多成功的公司最初都采用纯UBP(基于使用量的定价)模式,然后随着时间的推移不断演进其定价模型。正如Twilio所展示的那样,即便是基于使用量的公司,也可以通过签订包含承诺使用量的年度合同来建立可预测的收入流,并对超额部分按更高费率计费(即两部定价制)。
亚马逊网络服务(AWS)是这种混合定价策略的典范,它既提供按使用量计费的”竞价实例”市场,也设有可预先购买容量并获得约50%折扣的”预留实例”市场。同样,Salesforce最初采用基于使用量的定价模式,但当客户流失率显著增加且收入可预测性下降时,便转向了年度席位合同制。
战略性低价销售策略
基于使用量的定价模式中,战略性低价销售是种强力策略。正如李·柯克帕特里克所分享的,Twilio的客户经理会刻意压低初始合同承诺量,旨在:
-
确保客户满意与成功
-
创造自然的扩展业务对话机会
-
加速初始销售周期
-
提升净美元留存率指标
虽然这种方法是以较小的初始交易规模换取长期增长,但它能建立更健康的客户关系,并带来更高效的业务拓展机会。凭借这一模式,Twilio将合同收入控制在ARR(年度经常性收入)的50%以下,同时实现了行业领先的留存指标。
实施按用量付费的定价模式
在选择按用量付费的定价模式时,请思考以下三个问题:
我的初创公司销售的是应用还是基础设施?
应用软件公司通常按席位(seat)收费。基础设施公司则按API调用次数、每个核心或主机的许可证、短信条数、带宽以及按GB计算的存储空间来收费。如果脱离你所在行业类别的常规模式,就会增加交易阻力。
大多数应用软件公司并不采用基于使用量的定价(UBP)模式。Slack是一个引人注目的特例。按固定席位数销售的做法源于一种观念:使用软件的人数在各个自然月之间不应有太大变化。对于大多数应用软件而言,固定成本的可预测性要比灵活性带来的好处更重要。
然而,基础设施的使用量可能会有很大差异,具体取决于:
-
季节性因素(例如零售业的访问流量在第四季度会出现激增)
-
开发者活动(从一种架构迁移到另一种架构)
-
新产品发布
-
其他特定于业务的因素
向习惯于按固定席位付费的买家推销按用量计费(UBP)模式,会给销售流程带来阻力。除非贵公司的战略明确旨在通过定价结构实现差异化,否则这种付出可能并不值得。
| 公司 | 产品类别 | 计量单位 | 定价 |
|---|---|---|---|
| AppDynamics | APM | CPU核心 | 6美元/核心/月 |
| ScoutAPM | APM | API调用 | $1/API调用/月 |
| Lightstep | APM | 服务 | $85/服务/月 |
| Instana | APM | 主机 | $75/主机/月 |
| Splunk | APM | 主机 | 55美元/主机/月 |
| DataDog | APM | 主机 | $31/主机/月 |
即使在同一类别(应用性能监控)中,各公司在基于用量的定价中也会采用不同的计量单位。这种多样性可以成为一种优势:它让客户更难直接比较价格。每个主机多少次API调用或每个主机多少项服务才相当于每月每台主机31美元?这种比较上的困难有可能减少价格竞争。
然而,这也可能会让习惯以另一种方式购买该服务的客户感到困惑。请考虑你的初创公司是通过定价差异化来与行业现有巨头竞争,还是以溢价销售更优质的产品——如果是后者,采用相同但费用更高的定价模式反而能强化你的品牌定位。
我的定价计量单位应该是什么?
UBP的目标是将软件成本与其价值相匹配。定价单位对于实现这种匹配至关重要。
定价单位必须满足:
-
易于客户理解
-
便于预测
-
清晰明了,避免日后对”计费单位由什么构成”产生争议
-
与产品所交付的价值直接挂钩
-
这种定价模式能否满足特定的边界定价条件?
一家《财富》500强银行应该为你的初创公司产品支付多少费用?一家50人的SaaS公司又该付多少?定价方案需要满足这些边界条件。
通常,单一的UBP(基于使用量的定价)模型无法很好地扩展至企业级客户。一家财富500强企业的使用量可能不足以支撑起一笔25万美元或200万美元的大单。为了应对这一挑战,可以考虑引入分层定价:
-
基础单元售价1美元
-
符合HIPAA标准的单元价格是基础单价的3倍
-
符合FINRA标准的单元每单位额外增加1美元
FINRA:美国金融业监管局,负责监督证券经纪商和交易市场的自律监管机构
另一种方法是增加平台费以创建两部分定价模式。平台费能立即提升年度合同价值,并可根据不同客户群体进行定制。
用UBP管理客户顾虑
部分客户担心首个计费周期因使用量激增而产生的高额费用。为化解这一风险,许多销售团队会设置首期费用上限,确保签约后大幅使用服务的客户不会遭遇账单冲击。这种做法能建立信任,并给予客户适应按用量计费模式的时间。
混合定价模式:二部制与三部制资费
许多公司采用二部制资费:基础平台费加持续使用费,兼具两种定价策略的优势。Segment就是典型案例。平台费奠定稳定合作关系,而用量定价则让客户能根据全年波动的流量需求灵活调整服务规模。
现代行为经济学研究表明,当行业内供应商数量较少时,三部制资费可能是最优结构。该模式下软件收取基础平台费,但包含一定免费使用额度,超出部分按量计费。
例如,该软件的基础平台费可能为25,000美元,因为其中免费包含了前15万次事件。之后每增加一次事件的边际成本为0.15美元。
研究表明,三部制资费(3PT)能获取更多价值,因为客户往往会购买超出其实际需求的大套餐。转向三部制资费的客户,其使用量平均增长了15.1%,而继续使用两部制资费的客户,其使用量仅增长了0.9%。
具有挑战性的定价模型:凡勃伦商品与基于效果的定价(Performance Pricing)
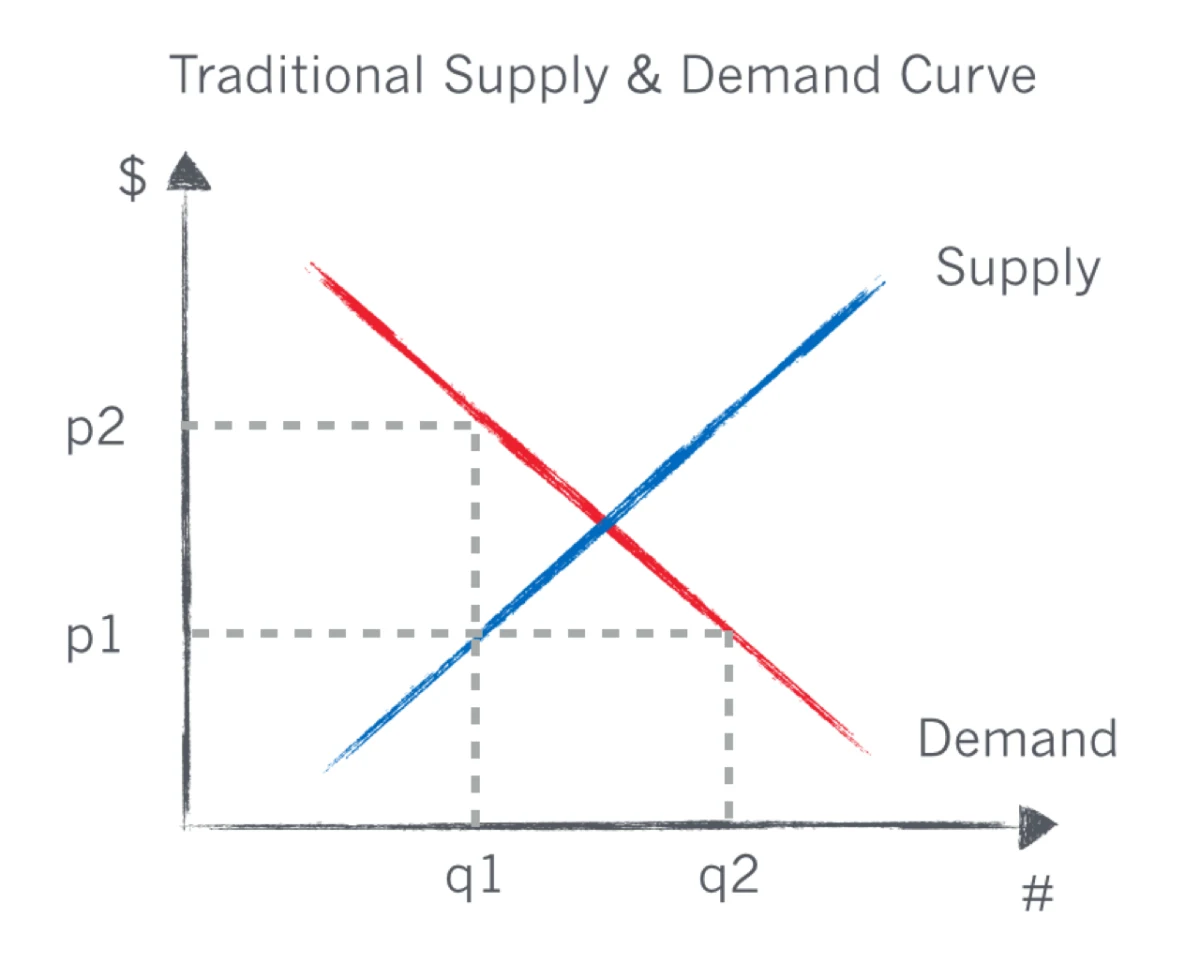
初创公司往往很难为自己的产品设定合适的价格,因为实际市场中的定价动态并不遵循课堂上教授的规律。标准的供求曲线表明价格上涨需求就会下降,但事实并非总是如此。
SaaS领域的凡勃伦商品
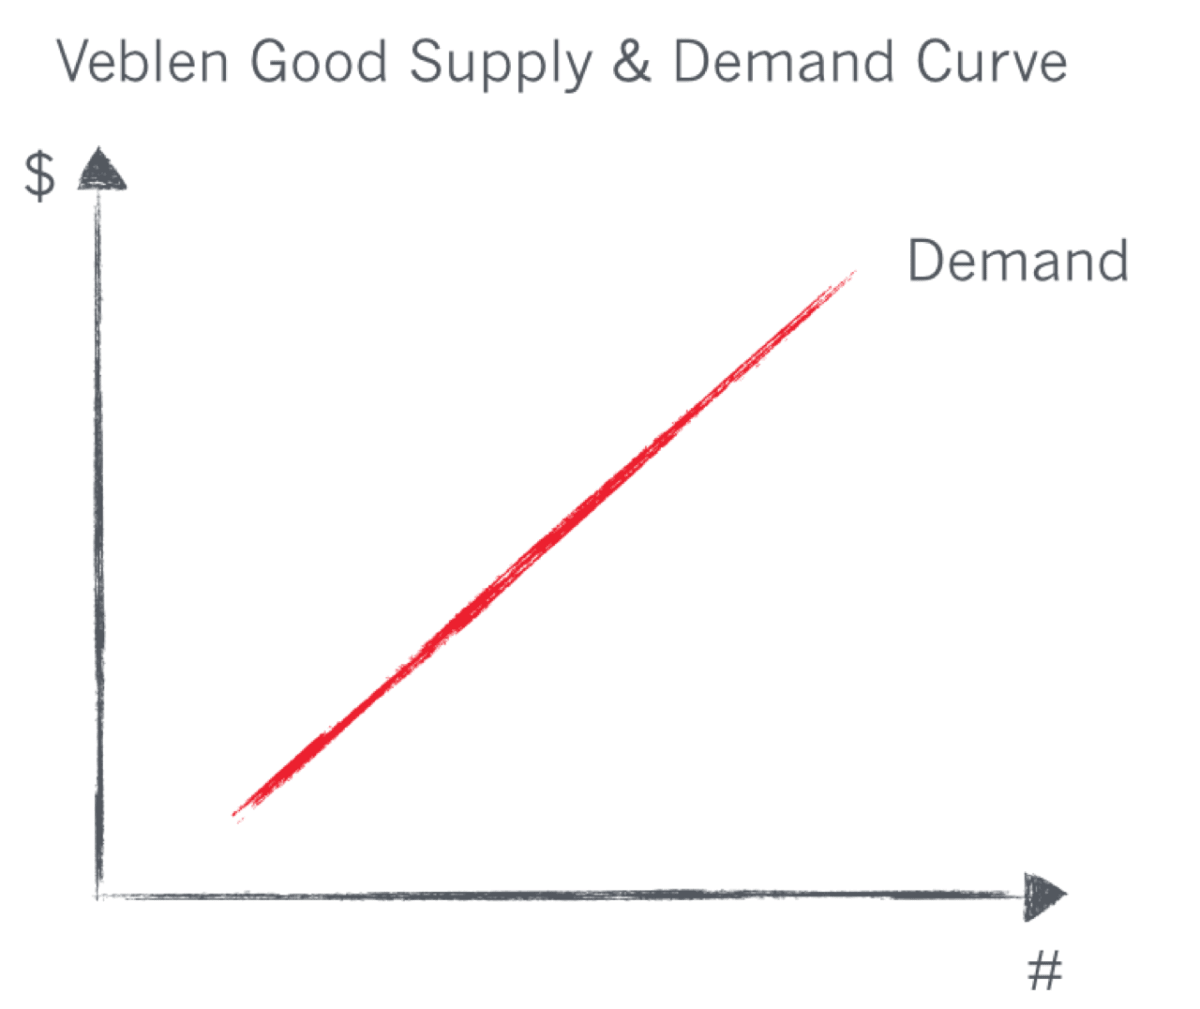
凡勃伦商品颠覆了传统定价理论。这类商品的需求会随着价格上涨而增加,这种现象常见于奢侈品领域,但在SaaS销售流程(尤其是面向企业客户时)同样存在。
Zendesk前首席营销官Bill Macaitis曾描述过该公司进军企业市场时的凡勃伦效应。产品营销团队最初对企业版产品仅设定小幅溢价,但市场需求寥寥。经过不同价位测试后,他们发现当价格大幅攀升时,需求反而激增。如今Zendesk企业版方案的价格已达标准方案的十倍。
企业采购者常将价格与质量划等号。当产品定价过低时,他们会质疑:如此廉价的产品究竟是玩具还是真正的企业级解决方案?
绩效定价的挑战
绩效定价是指根据客户使用产品所获得的收入增长或成本节约来明确产品定价。从概念上讲,绩效定价非常合理——购买者应当愿意为产品使用支付其收入或成本节约的10%至15%。
但绩效定价存在三大挑战:
-
它将定价权让渡给客户。每年合同续签时,客户都会质问:”你们今年为我带来了什么?”如果SaaS初创企业无法持续提升客户绩效,客户流失将不可避免。
-
这种模式会加剧品类商品化,因为它强化了”绩效”这个单一主导采购参数。供应商将全部围绕关键指标的百分比提升展开竞争,最终导致折扣泛滥和价格侵蚀。
-
销售团队失去优势。如果唯一重要的指标是业绩,那么优秀的客户经理就无法脱颖而出。建立客户关系在该类别中不会被重视,或者至少不足以弥补业绩不佳的问题。
经济形势对定价策略的影响
经济形势显著影响着不同定价模式的有效性。在经济收缩期,销售周期往往会变长,对于基于使用量的定价模式尤为明显。
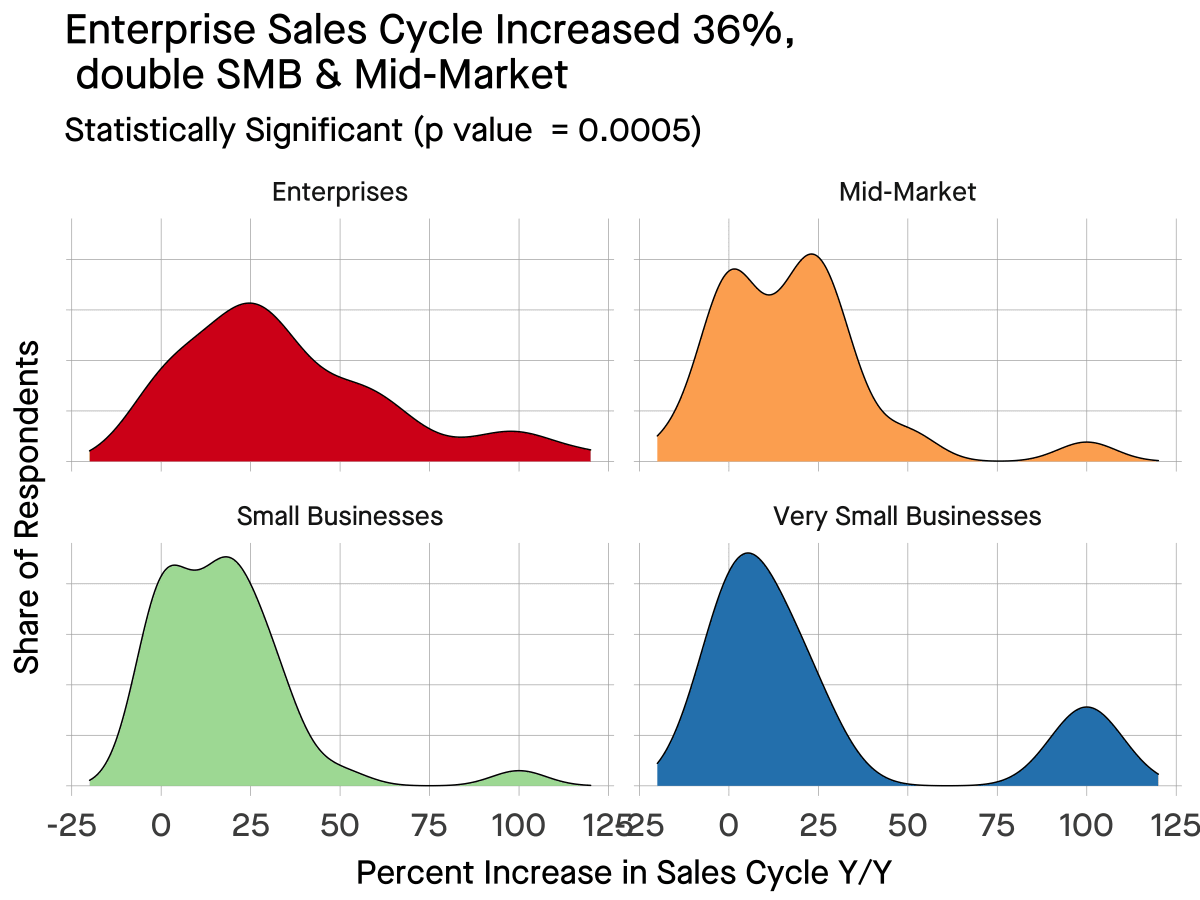
2023年的最新数据显示:
-
初创公司的平均销售周期长度相比2022年初增加了24%
-
专注于企业客户的公司销售额增长了36%,是中型市场和中小企业客户公司增幅的两倍
-
基于使用量计费的公司比按席位收费的公司销售周期延长更显著:29%对21%
-
采用基于使用量定价模式且专注企业客户的公司总体增幅最大,达到44%
这些数据表明,在经济不确定时期,可预测的定价模式对需要精打细算控制预算的买家更具吸引力。企业在此期间可能需要调整定价策略,具体方式包括:
-
提高销售管道与配额覆盖率的比例
-
更注重成本可预测的年度合同
-
提供用量上限选项以减少买家的不确定性
-
在销售材料中强调投资回报率和成本节约
AI对定价模式的影响
在AI代理的生产力达到人类2.5-3倍的世界里,软件定价模式需要革新。当软件不再由人类操作时,传统的基于席位年预付合同的SaaS商业模式将面临挑战。
对于AI驱动型产品,目前有几种替代方案:
-
将单席位价格提高三倍:如果AI代理的生产力是人类的3倍,软件公司可以按3倍价格收费。虽然涨幅显著,但软件提供的价值也相应大幅提升。
-
转向基于用量的定价:AI软件可以像数据库那样按计算资源收费。这种模式能很好体现价值,但可能给定价体系带来不确定性。
-
按效果付费:部分AI企业正尝试根据实际产出收费。若AI代理替代了原本按成果计酬的岗位,其定价模式便可与绩效指标直接挂钩。
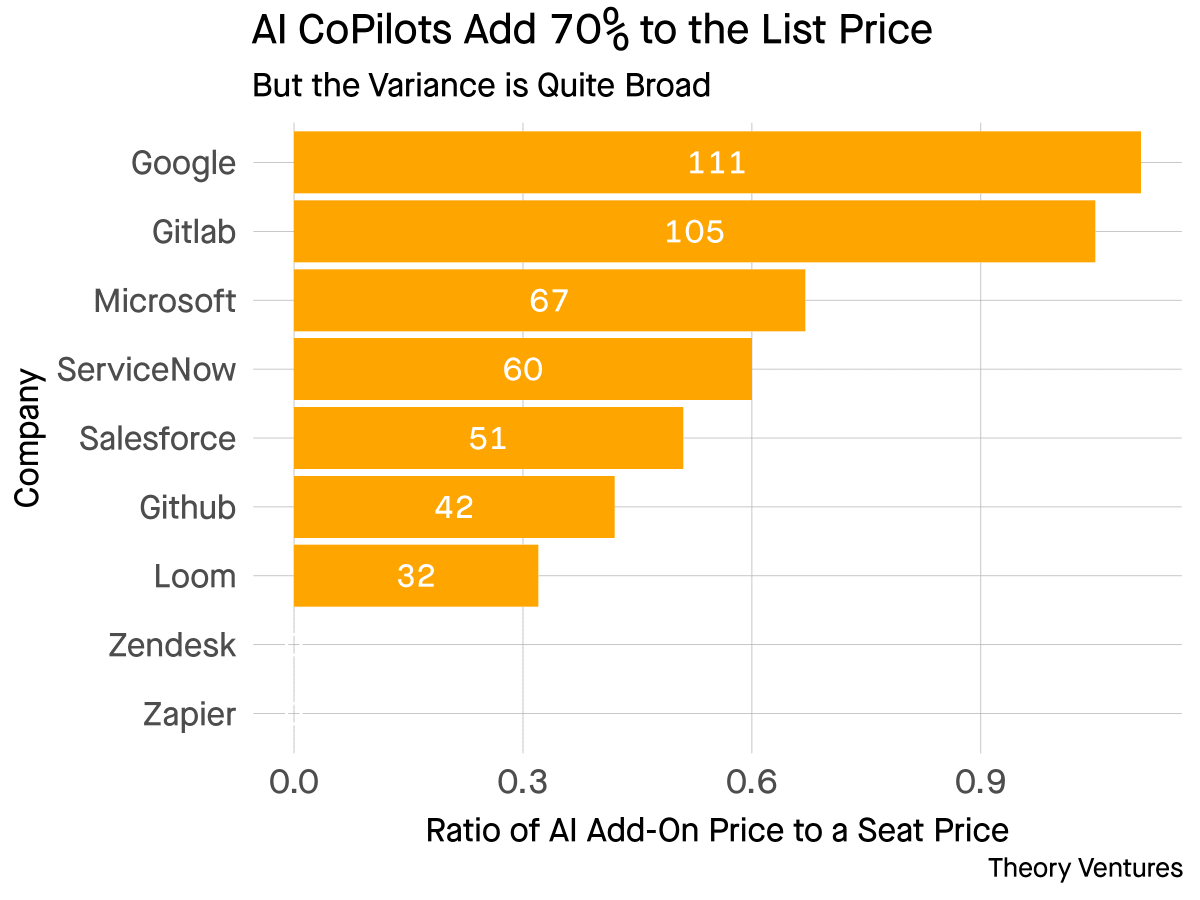
观察当前SaaS领域的AI定价趋势,价差幅度显著。谷歌对其AI功能收取的费用远超基础席位费,而Loom的溢价幅度约为33%。主流SaaS厂商的AI附加费与基础价格比率介于0.32至1.11之间,这种差异表明市场仍在探索AI功能的最优定价策略。
需规避的常见定价误区
-
复杂或反直觉的定价模型。优秀的定价模型应让客户感到简洁合理。后台计算可以复杂,但费用结构必须清晰对应客户对投资回报的认知。
-
过晚转向按年预付费。按年预付费能够产生现金流以加速增长。这实际上相当于客户在为初创公司的成长提供资金借贷。因此,应尽早推行这一模式。
-
采用静态定价。价格需求曲线并非一成不变。随着营销团队树立品牌声誉、积累标杆客户并产出ROI案例研究,它会随时间发生变化。
-
未在提案中嵌入让步条款。向中型企业销售时,构建提案时应预期采购团队会协商降价。
-
使用了错误的价格发现提问方式。询问客户定价时,应关注相对价格而非绝对价格——相比其他产品他们愿意多支付多少?
结论
与产品开发类似,定价策略的制定是个持续迭代的过程。初创企业的市场环境、产品特性及定位会随时间变化,价格也必须同步演进。确保定价持续合理的最高效方式,是建立定价评估框架并每年进行多次数据复盘。
在结束这场关于定价的探讨之际,我想引用劳伦斯·斯坦梅茨(Lawrence Steinmetz)在其销售专著《如何以高于竞争对手的利润率进行销售》(How to Sell at Margins Higher Than Your Competitors)中的一段话:”你首先必须明白,售价完全取决于你的销售能力,别无其他。一块8,000美元的劳力士和一块40美元的精工手表有什么区别?精工其实是更好的计时工具,它的走时要精准得多。这其中的差距,就在于你的销售能力。”
当销售、营销、产品和定价步调一致时,就能产生强大的品牌效应并拉动利润率增长。
发表回复