随着时间推移,行业会逐渐商品化,以相似价格提供相似产品,导致利润微薄。护城河就是解药;你的战略必须构建这样的壁垒。
经济学对预测市场明日动向毫无用处,但在预见塑造整个行业的长期力量方面却极具先见之明。企业战略家忽视这一点将自担风险。
其中一股力量是行业商品化:企业相互模仿彼此的最佳创意,无论是吸引客户的功能特性还是降低成本以提升利润的手段,最终导致产品趋同、成本结构相似。在大多数维度上缺乏差异化的结果是,价格成为唯一的灵活变量。在现实的囚徒困境中,价格持续下跌直至利润归零。这对消费者而言是好事——能以最低价格获得最佳产品——但对企业却极为不利。
为避免同质化,企业需要建立难以复制的差异化优势。最佳选择是创造客户重视的产品差异化,这不仅能带来更高定价(因为客户无法在其他地方获得同等价值),还能扩大市场份额。次优选择是构建成本结构差异化,使企业能将节省的成本转化为利润(留存银行或通过分红、股票回购分配)或增长动力(投入销售、营销或新产品开发)。
持久的差异化优势实属罕见,尤其在软件行业——几乎所有创意都可能被复制。
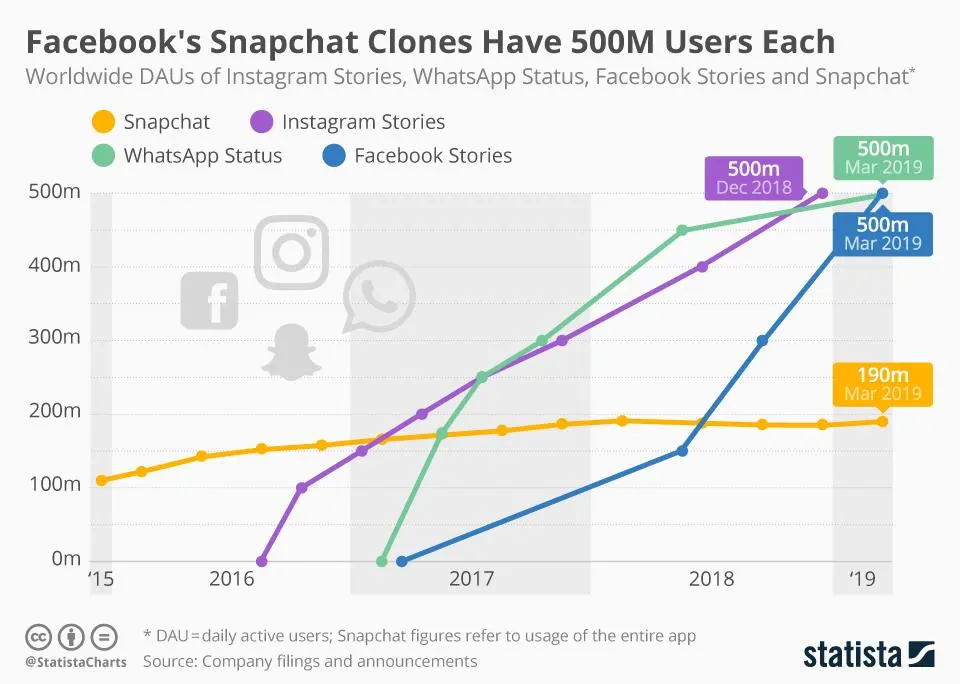
仅仅拥有”竞争优势”是不够的;这种优势还必须具备持久性。Snapchat首创了”故事”功能,但Facebook和Instagram迅速复制了这一创意,导致其优势未能转化为市场份额:
***【图片注释】
Facebook 从不发明,只模仿*
napchat”故事”功能推出后,Instagram Stories、WhatsApp Status 与 Facebook Stories 迅速复制该创意,三者日活跃用户均在数年内追平并反超 Snapchat 本身。这印证了文章的核心论点——如果优势不具备持久性,”先发优势”便不成立。
如果”竞争优势”不足以维持持久性,那么什么才能做到?
护城河的分类
持久竞争优势常被称作”护城河”,这一概念源自巴菲特。它如同根本真理般无处不在——例如近年来汉密尔顿·赫尔默在《企业七力》中的经典阐述便广为人知。
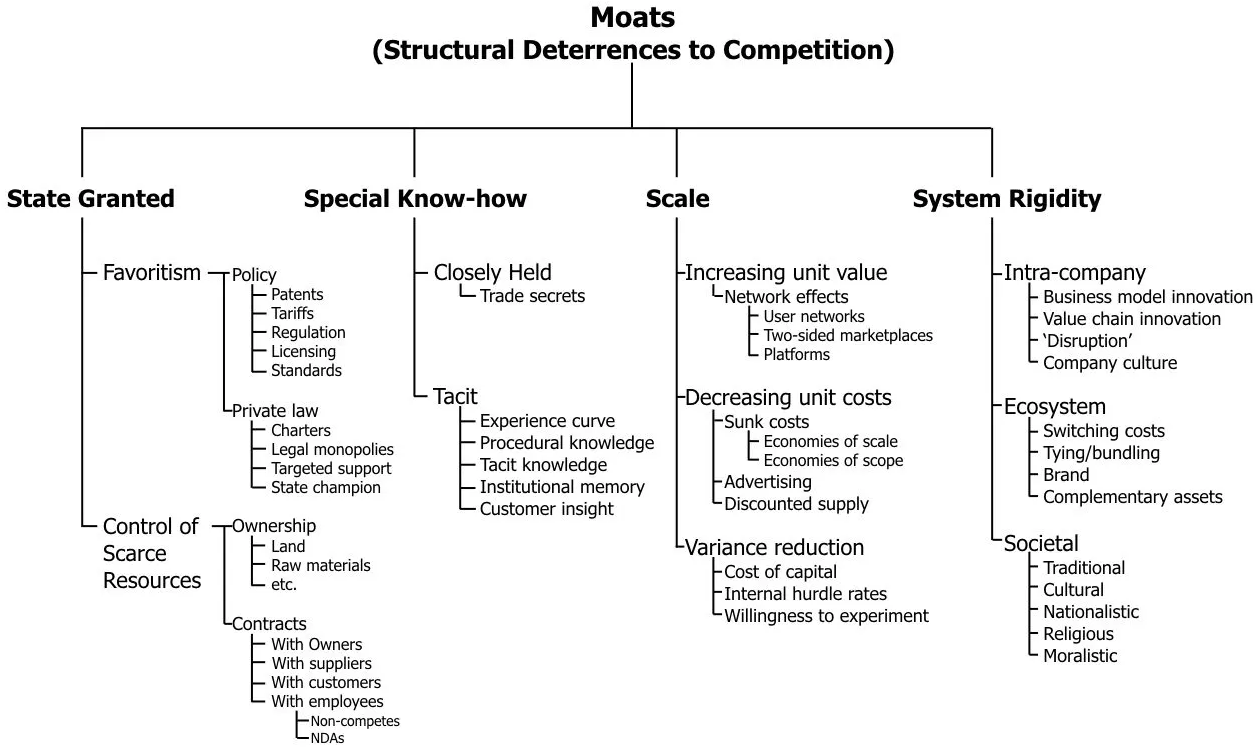
杰里·纽曼(Jerry Neuman)收集、整理并详细阐述了一套极佳的护城河分类体系(图2)。这类参考框架在分析其他企业(它们正在构建哪些护城河?)或确定最适合自身业务建设的护城河类型时非常实用。
对我来说,最重要的是弄清楚企业周围的护城河有多宽。当然,我最钟爱的是那种拥有巨大城堡和布满食人鱼鳄鱼的宽阔护城河。
——沃伦·巴菲特
【图片注释】
护城河分类图谱(Moats Taxonomy)
杰里·纽曼提出的护城河分类框架,将企业竞争壁垒归纳为四大类——国家授予(State Granted)、特殊专有技术(Special Know-how)、规模效应(Scale)与系统刚性(System Rigidity),并进一步细分出专利、商业秘密、网络效应、转换成本、品牌等具体子类型,是分析任何企业护城河构成的实用参考框架。
一个真实世界的例子将为这些老生常谈的要点注入活力。
将护城河理论应用于商品化市场:云计算
AWS(亚马逊网络服务)是最早且目前仍是规模最大的”云计算”服务提供商。其所在行业是市场商品化的典型范例。事实上,在云计算之前的所有计算基础设施市场也都经历了商品化过程——从独立组件(如内存和硬盘)到完整的实体数据中心(包括电力、网络连接、温控系统和物理安防)。
云计算——按需付费,按小时计费,按兆字节计量,只需轻触开关即可弹性伸缩——在客户价值上实现了显著飞跃,但商品化趋势不可避免,因为任何供应商提供的按小时计费的CPU、千兆字节的磁盘存储以及千兆字节的网络传输服务都大同小异。如果租赁基础设施是唯一的产品,那么唯一剩下的竞争维度就是价格,因此价格不断下降,整个行业逐渐走向商品化。
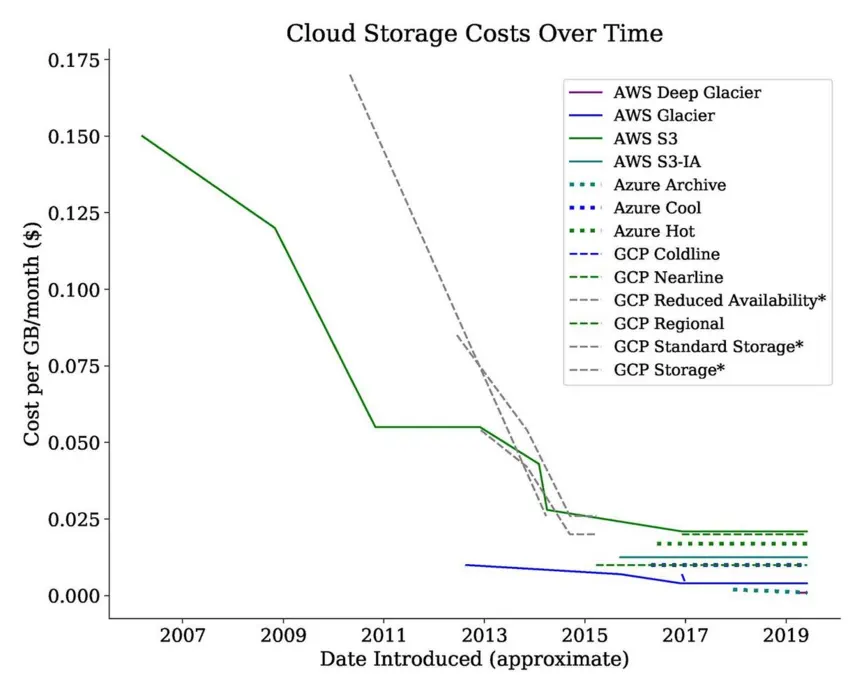
事实上,这正是已经发生的情况,例如在存储领域:
***【图片注释】
云存储成本变化趋势*
2007 年至 2019 年间,AWS S3、Glacier 及 Azure、GCP 各类云存储产品的每 GB 月度价格持续走低,且同类型存储在不同厂商之间价格高度趋同,直观展示了云计算基础设施服务逐步商品化的过程。
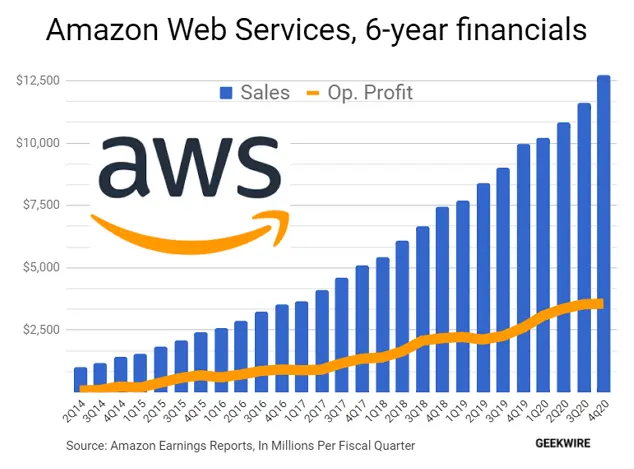
但AWS在很大程度上避免了商品化。这一点从市场份额和利润中可见一斑。自2014年以来,AWS每年的利润都超过亚马逊总利润的一半;2022年,其创造了210亿美元的利润,营业利润率达30%,且仍在增长:
***【图片注释】
亚马逊云服务六年财务表现*
2014 年至 2020 年 AWS 的季度营收(蓝色柱状)与营业利润(黄色曲线)双双持续攀升,营收从约 10 亿美元增长至超过 125 亿美元,印证了 AWS 在避免商品化的同时实现了规模与盈利的同步扩张。
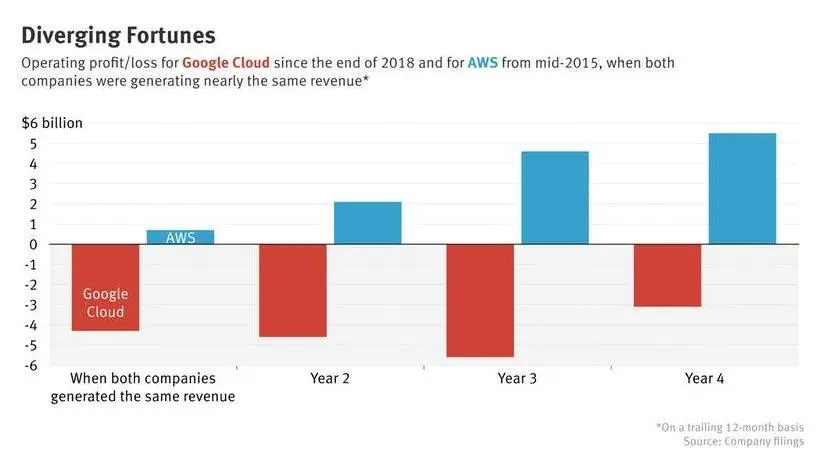
如果竞争对手有可能通过降价抢走业务,他们一定会这么做。事实上,他们已经这么做了;像谷歌、微软和阿里巴巴这样的竞争对手对类似服务收取更低的费用。尤其是谷歌,每年支出比收入多出数十亿美元,而且他们拥有所有必需的”聪明人才”,但即使在2022年达到规模,其云计算服务年收入200亿美元,他们仍然每年亏损近40亿美元。这些都没有损害AWS的利润,这证明AWS并未被商品化:
***【图片注释】
命运分化——AWS 与谷歌云的盈利对比*
以两家公司营收规模相近的年份为基准,此后四年 AWS(蓝色)持续盈利且利润逐年攀升,谷歌云(红色)则持续亏损,直观说明尽管处于同一商品化风险极高的行业,AWS 凭借其护城河实现了谷歌云未能复制的盈利能力
为什么没有?我们可能会认为答案是”护城河”,但AWS的护城河是什么?
AWS 护城河
2019年,时任AWS首席执行官(现任亚马逊首席执行官)安迪·贾西在与传奇记者卡拉·斯威舍的现场访谈中被直接问及:为何AWS没有沦为普通商品?贾西立即阐述了他们反商品化战略中的护城河,此处结合分类图中的要点进行注解:
创新速度最快【规模优势+实验意愿】
贾西表示,他们利用自身规模推动更多、更快的创新。具体而言,当前的收入加上未来可预见的增长前景,使得大规模投资创新变得顺理成章。拥有最多创新的平台,将为开发者提供最佳工具,他们认为这是制胜关键。
最大生态系统【互补资产】
最大的供应商将吸引最多的第三方支持,这对开发者至关重要,因为他们必须与其他工具集成,尤其是在当今一切皆SaaS的时代。
高级运营成熟度【学习曲线】
贾西表示:”经验没有压缩算法。”即便是微软和谷歌,投入数十亿美元和数千名工程师应对挑战,也无法超越AWS。
还有另一个护城河,贾西没有列出,可能是因为他不想谈论市场份额,1而且可能因为这会被解读为对他们的客户的轻微冒犯:
“领导者”品牌效应
古语有云”选择IBM永远不会被解雇”,如今这句话同样适用于AWS。其逻辑在于:选择市场领导者意味着即使项目进展不顺,你的职业生涯也不会陷入危机,因为你选择了风险最低的选项。通常”领导者”也意味着”更高定价”,这不仅有利于长期差异化,更能提升盈利能力。
还有另一道护城河显然是每家主要云服务提供商战略的一部分;也许贾西没有提到它,因为它有点阴险,因为它涉及锁定:
拥有最丰富的技术菜单可供选择【转换成本】
如果客户只购买CPU、RAM、磁盘和网络等基础服务,他们很容易转向更便宜的云服务。因此,AWS创建了数百种”服务”,覆盖基础设施领域中每一个可以想象的角落:大数据存储与检索、网络分析引擎、AI算法、日志记录、警报、变更管理、源代码仓库、网络防火墙,以及对数十种开源软件包的支持,所有这些都按小时或按GB计费出租。此外,他们通过让每项服务在轻度使用时免费来鼓励使用这些服务。
一个利用这一系列令人难以置信的服务的软件开发者,其生产力会比十年前一个大型开发团队还要高,然而她付出的浮士德式代价是放弃了转向竞争对手的能力,这意味着随着项目增长和定价层级生效,她将被锁定。
护城河是战略的基石。
护城河不会凭空出现或偶然形成;它们需要持续投入和多年优先规划。这正是”战略”应当统筹的内容,而”保持敏捷、随机应变”的做法无法实现这一点。因此,优秀的战略会明确界定企业将构建的一条或极少数几条护城河,并确立挖掘护城河、注入巴菲特所言”食人鱼”的核心行动主题。
亚马逊AWS的案例表明,分类框架仅是起点。具体如何将理论应用于特定企业才是关键。仅声明”我们将建立转换成本”的并非战略,这只是对期望结果的陈述,而非实现路径的阐释。真正具有战略性的转换成本构建方案应更接近以下形式:
目标
通过与客户的技术栈、开发流程和IT管理深度集成,构建高转换成本,从而锁定长期客户。
实现方式
最大化每位客户使用的云服务数量。这需要:
-
以最快速度开发最多数量的服务,提供更丰富的集成选择。必须拥有比竞争对手更全面的服务矩阵,并树立”创新速度领先业界”的口碑——这既是吸引客户的首要条件,也能在暂未提供客户所需服务时,防止其转向其他平台。
-
打造引人入胜的”入口通道”,确保服务真正被使用(例如免费层级、优质文档、与其他API预集成、”捆绑套餐”包含多个API)。
影响
-
如果我们快速构建大量服务,其中部分服务可能表现不佳,或仅作为整体方案的一部分具有战略价值,其自身既无高增长潜力也无盈利能力。这属于”经营成本”,不能作为团队失败或战略失效的证据。
-
许多独立服务将趋于同质化,尤其当我们仅转售现有开源项目时。我们仍需创建这些服务,因为将它们整合到单一客户项目中是实现目标的必要条件,且客户调研显示他们明确希望从我们这里购买这些产品。创造真正独特的服务更具价值和防御性,因此我们也必须这样做,但其所需投入是前者的百倍。
-
鉴于(1)和(2)需要大量快速构建的软件,这是一项代价高昂的押注;我们需要在未来三年内投入X0亿美元,并扩大招聘规模。
护城河不仅被命名,还将说明其构建方式,以及二阶后果,甚至是不理想的后果(高成本、使用频繁失败或逐案差异化失败),这些我们不仅接受,而且预期,以服务于构建该护城河的目标。有了这些细节和权衡决策,这便是一项战略,而非空想。
确保你的战略明确说明正在构建哪些护城河,以及构建它们所需的主要多年期活动。
发表回复