保罗·格雷厄姆提出的 “默认活着”或“默认死掉” 这一概念,根据公司在资金耗尽前能否实现盈利来对初创公司进行分类。它假定支出是恒定的、收入增长是可预测的,并引导创始人不要依赖融资来“拯救”业务。“默认活着”或“默认死掉”的二分法在传统初创公司环境中是合理的,因为那里的月度成本很低(主要由服务器托管、餐饮和住宿构成);但那些从一开始就向创始人支付薪资的初创公司(如 OCV 公司)则有高得多的初始运营成本。
根据格雷厄姆的概念,向创始人支付薪资的初创公司属于默认死掉。把创始人和早期新雇员的薪资算进去后,运营成本会高得多。要在现有现金跑道内实现盈利,就需要要么收入增长极其迅速(虽非不可能,但不太可能),要么支出极度保守。即便是一家产品切中了巨大需求、并开始出现病毒式增长的初创公司,在不投入大量资金的情况下,也很难实现极其迅速的收入增长。
与其专注于绝对年经常性收入(ARR)并努力保持“默认存活”,由创始人领取薪酬的公司更应该专注于实现高增长率,以获得融资并维持生存。如果创始人从第一天起就知道这一点,他们就能把精力优化到正确的事情上:高速增长和融资。
快速增长并获得融资
“默认存活”的初创公司会把重点放在 ARR 增长上,因为运营成本相对较低。虽然 Graham 的原文谈到的是需要被拯救的“默认死亡”公司,但由创始人领取薪酬的“默认死亡”初创公司从一开始就处于必须融资的心态下。这种心态会把关注点从作为关键指标的绝对 ARR 转移到增长率上。
“如果你能指望投资者来救你,那么处于默认死亡状态也没关系。通常,他们的兴趣取决于增长。如果你的营收增长很陡峭,比如每年超过 5 倍,那么即使你还没有盈利,也可以开始指望投资者会感兴趣。”——Paul Graham,《Default Alive or Default Dead》
倍数是在融资时最重要的指标,而它取决于公司的增长率。即使你的 ARR 相对较低,只要增长率足够高,也可以达到进行种子轮融资所需的最低估值。作为一个通用框架,初创公司的估值通常按 ARR 乘以某个倍数来计算,而这个倍数又取决于你的增长率。高增长率会显著提高收入倍数,从而带来更高的估值。
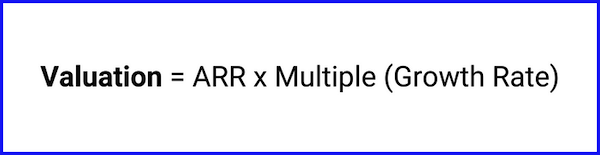
把重点放在增长率而不是绝对 ARR 上,意味着速度比任何事情都更重要。高增长来自快速推进。在规划活动和支出时,创始人应该这样思考:“这多久才能见效?几天、几周、几个月,还是几年?” 在这个阶段,见效更快的活动会优先于回报更长期的投资。
优化目标应是用现有资金和融资机会做到最多。如果在某项活动上投入很多,有很高概率带来大量使用和/或收入,那就值得承担这个风险。衡量行动的速度和潜在回报,优先去做那些回报最快的事情。
保留跑道看起来像是规避风险,但其实恰恰相反
对于新创始人来说,为了现金跑道而焦虑是很正常的,尤其是在 ARR 较低,或者增长速度不足以支撑业务的时候。我最常见到的反应,是处于这种情况的创始人想要削减开支,以延长现金跑道。
对话通常是这样开始的:“我现在很困难,所以我要做的是减少支出,这样我们就有更长的现金跑道。”如果前方有一道固定高度的门槛,这样做当然行得通。比如说,如果一家初创公司只需要 1,000 名用户就能融资,那么不再追求增长、不招聘、不在营销上投入太多,完全说得通。只要降低增长和支出,直到跨过那道门槛就好。问题在于,这种想法把初创公司当成了在朝着一个静态目标前进。但“创始人薪酬过高”的初创公司需要跨过的门槛,是要被估值到足以募集一轮融资。
如果目标只是把 ARR 尽可能做高,那么不大幅增加支出是有道理的。但问题在于,你的增长率还会带来一个乘数效应。如果因为延长了跑道而花更久时间去增长,你的增长率就会更低。这会拉低估值倍数,让你更难达到进行种子轮融资所需的最低估值。
所以,当你通过降低增长和支出来延长跑道时,你并不是只是因为有了更多时间而获得了更多成果;你同时也放慢了增长率。延长跑道时,你确实可以跳得更高,但你必须跳过的高度涨得更多,这反而让成功变得更难。从直觉上看,保住跑道似乎是在规避风险,但事实恰恰相反。
对于以融资为目标的公司来说,增长率远比绝对 ARR 重要得多。影响倍数、进而影响公司估值的关键,是增长率。在这种情况下,真正规避风险的做法是更快增长。你银行账户里的钱就是把你推向轨道的火箭燃料。延长跑道,就是失去让你一飞冲天的势能。
为什么要给创始人发薪酬
“为什么你要创办一家默认就是死路一条的公司?”这是个合理的问题。表面上看,这似乎是在把公司往失败的方向推,但实际上,这只是对如何实现成功的一种重新表述。从第一天起就按市场水平向创始人支付薪水,会让实现盈利更困难,但它能大大拓宽人才池。在传统环境中,成为创始人的门槛非常高。这个角色只对那些本来就能获得资本,或者能够承受没有薪水和雇主提供的医疗福利的人开放。
为创始人提供薪酬,使我们能够找到并雇用合适的人,而不受其个人财务状况的影响。对于一家专注于围绕开源项目创办公司的风险投资机构而言,尽可能与项目现有社区中的人合作是非常重要的。减轻一部分财务负担和风险,使我们能够与那些本来就对该项目充满热情的创始人合作。
发表回复